
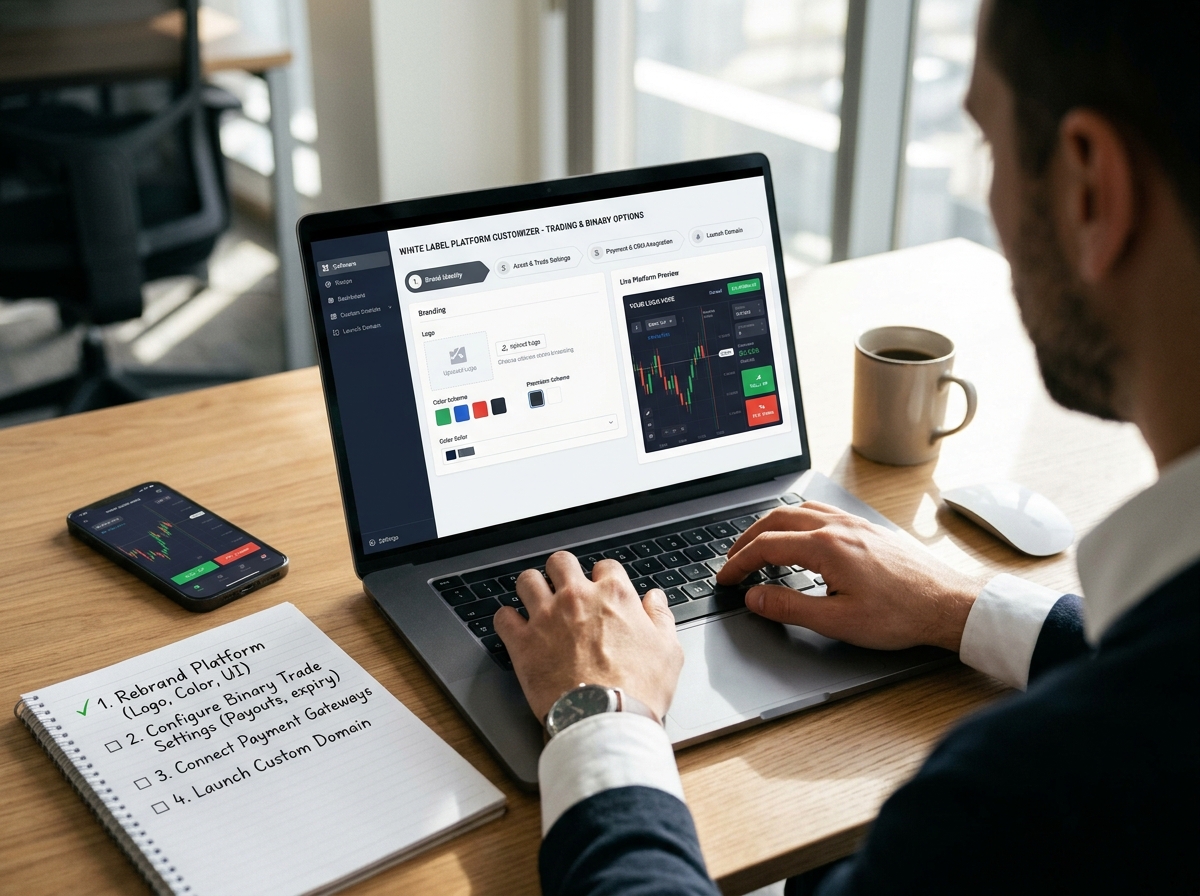
Montar uma corretora de opções binárias exige cinco blocos resolvidos em paralelo: capital, infraestrutura de execução, jurisdição com licença, compliance antifraude e processamento de pagamentos. O orçamento inicial fica entre US$ 500 mil e US$ 2 milhões quando a operação é construída internamente, com 8 a 12 meses até o primeiro depósito real. Contratando um provedor white label, a faixa cai para US$ 80 mil a US$ 300 mil e o prazo encurta para 2 a 4 meses.
O gargalo raramente aparece no software. Ele costuma travar na conta de pagamento: adquirentes e bancos avaliam jurisdição, histórico dos sócios e modelo de risco antes de liberar um gateway, e um projeto sem essa validação prévia tende a parar depois de já ter consumido a maior parte do orçamento.
Há ainda a camada regulatória. Opções binárias estão proibidas ou severamente restritas ao varejo no Reino Unido, na União Europeia, no Canadá e na Austrália. No Brasil, a CVM não autoriza a oferta do produto ao varejo e trata a captação ativa de clientes sem registro como atuação irregular. Qualquer orçamento realista precisa embutir esse filtro antes do primeiro contrato assinado.
Quanto custa e quanto tempo leva até a corretora estar no ar
Duas decisões definem o orçamento antes da primeira linha de código: construir ou licenciar a tecnologia, e em qual jurisdição a empresa será registrada. Elas mexem no custo de forma desigual. A tecnologia é o item mais visível e o mais fácil de orçar; a licença e a aceitação por bancos e adquirentes pesam menos no papel, mas derrubam projetos inteiros quando aparecem no meio do caminho.
A distância entre os extremos não é de 20% ou 30%. No pior caso, uma construção interna consome 25 vezes o capital de uma operação white label, e leva o triplo do tempo para faturar o primeiro depósito. A escolha, portanto, não é sobre gosto por tecnologia: é sobre quantos meses de caixa o empreendedor consegue sustentar sem receita.
A comparação direta entre os dois modelos mais usados no setor resume o trade-off financeiro e operacional.
| Item | Construção do zero | White label / turnkey
|
|---|---|---|
| Investimento inicial | US$ 500 mil a US$ 2 milhões | US$ 80 mil a US$ 300 mil |
| Tempo até o go-live | 8 a 12 meses | 2 a 4 meses |
| Licença offshore anual | US$ 30 mil a US$ 150 mil | US$ 30 mil a US$ 150 mil, ou licença do provedor |
| Equipe mínima em operação 24/5 | 12 a 25 pessoas | 5 a 8 pessoas |
| Propriedade do código e da base | Total | Parcial ou nenhuma |
| Risco de execução do projeto | Alto | Médio |
Nenhuma das faixas inclui o custo de aquisição de clientes, que é recorrente e não desaparece depois do lançamento. Esse é o item que mais desalinha planilha e realidade, e ele está detalhado mais adiante.
Modelo do zero: US$ 500 mil a US$ 2 milhões e 8 a 12 meses até o go-live
A construção interna concentra o gasto em quatro frentes. A primeira é o motor de execução e o backoffice: cadastro de clientes, carteira, histórico de operações, relatórios regulatórios e painel administrativo. A segunda é a camada de mercado — feed de preços de Forex, criptoativos, índices e commodities, com redundância de fornecedores. A terceira é a mesa de risco, com gestão de exposição e regras de payout. A quarta é a integração com provedores de liquidez e com gateways de pagamento.
A folha de pagamento é o item que mais cresce ao longo do projeto. Uma operação 24/5 exige cobertura em turnos, o que empurra o quadro para 12 a 25 pessoas entre desenvolvimento, risco, compliance, suporte, financeiro e marketing. Em dólar, times pequenos de engenharia em mercados emergentes ajudam a conter o custo, mas aumentam a dependência de poucas pessoas — um risco operacional que aparece justamente na hora do pico de volatilidade.
O cronograma típico se divide em blocos que se sobrepõem mal. Constituição societária e processo de licenciamento costumam consumir de 8 a 16 semanas, com variação grande conforme a jurisdição. A integração com adquirentes leva outras 6 a 10 semanas, contando homologação e testes. Desenvolvimento e homologação do motor rodam em 4 a 6 meses. Somando tudo com folga, chega-se aos 8 a 12 meses — e projetos que atrasam raramente atrasam por código.
Antes de contratar o primeiro desenvolvedor, três itens precisam estar resolvidos:
- Parecer jurídico escrito sobre o produto e sobre o país de residência dos sócios.
- Confirmação, por escrito, de ao menos dois adquirentes de que aceitam a jurisdição escolhida.
- Reserva de capital dimensionada para 18 meses de operação sem receita relevante.
White label e turnkey: US$ 80 mil a US$ 300 mil e 2 a 4 meses
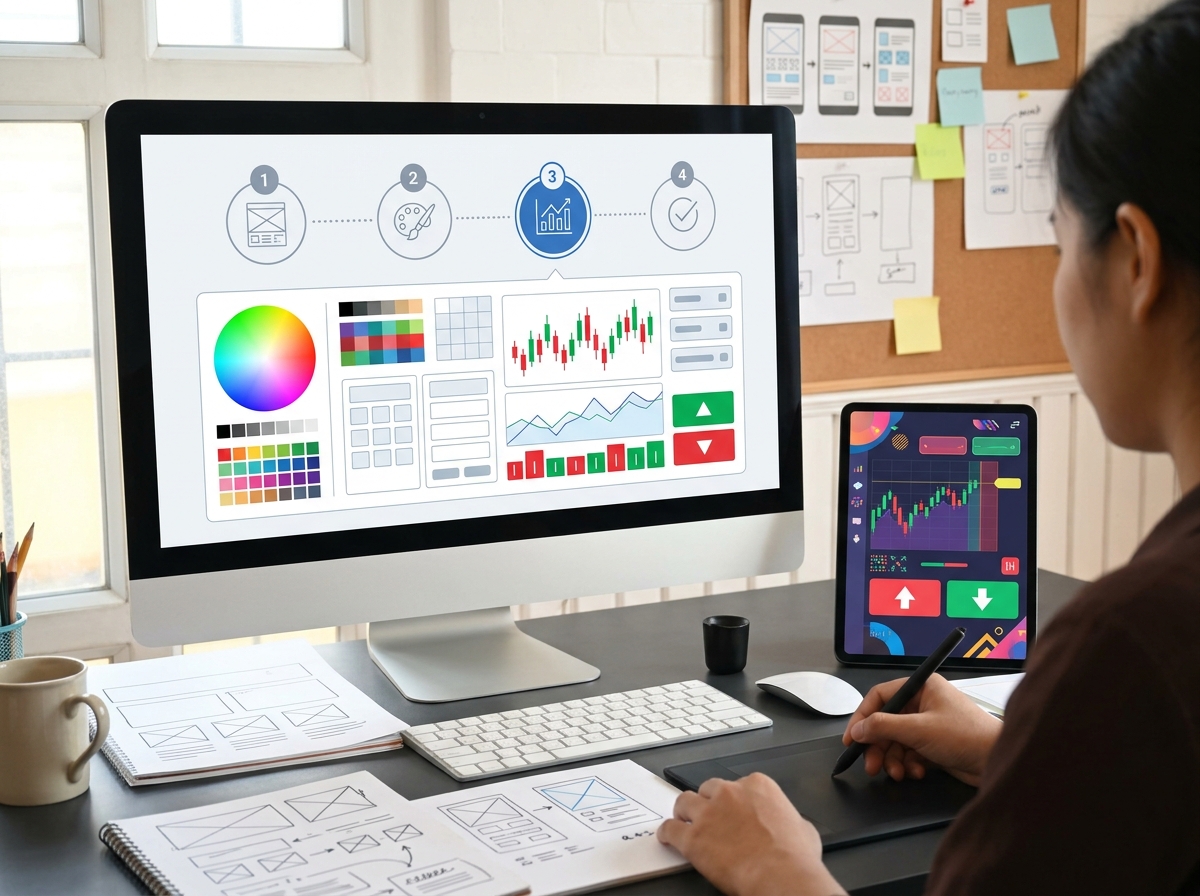
No modelo white label, o operador aluga a infraestrutura pronta: motor de execução, aplicativo web e mobile, backoffice, integração com liquidez, sistema de afiliados e relatórios. O que se compra é tempo. Em vez de 8 a 12 meses de desenvolvimento, o go-live acontece em 2 a 4 meses, geralmente com um setup fee e uma mensalidade ou participação na receita.
O que o contrato não resolve por si só: marca, licença própria, conta de pagamento e aquisição de clientes. Em muitos acordos, o provedor cede o uso da própria licença e da estrutura societária, o que reduz o custo anual de conformidade, mas cria dependência contratual. Se o provedor encerra a operação, o operador fica sem o ativo principal.
A variante turnkey vai um passo além e inclui operação terceirizada — mesa de risco, suporte e, em alguns casos, gestão de tráfego. O preço migra do setup para o revenue share, normalmente entre 15% e 30% da receita bruta. É o caminho de menor barreira de entrada e de menor margem por cliente.
A due diligence do fornecedor precisa ser auditável, não baseada em apresentação comercial. Vale exigir histórico de uptime, lista de adquirentes já integrados, política de risco documentada, contrato com cláusula de saída e de portabilidade da base, além de comprovação de que a licença cobre a oferta para residentes nos países-alvo.
Custo total de propriedade em 24 meses: do zero, white label e turnkey lado a lado
O setup fee engana porque é o único número que o fornecedor mostra de imediato. O que decide a viabilidade é o custo total de propriedade: tudo o que sai do caixa em 24 meses, incluindo licença, compliance, folha, taxas de processamento e manutenção. A tabela abaixo trabalha com estimativas de mercado e exclui aquisição de clientes, que é comum aos três modelos e varia conforme o canal.
| Componente (24 meses) | Do zero | White label | Turnkey com revenue share
|
|---|---|---|---|
| Setup, desenvolvimento e implantação | US$ 500 mil a US$ 1,2 milhão | US$ 80 mil a US$ 300 mil | US$ 40 mil a US$ 120 mil |
| Licença, jurídico e compliance | US$ 60 mil a US$ 300 mil | US$ 60 mil a US$ 300 mil | US$ 20 mil a US$ 100 mil |
| Equipe em operação 24/5 | US$ 600 mil a US$ 4 milhões | US$ 250 mil a US$ 1,3 milhão | US$ 150 mil a US$ 800 mil |
| Participação na receita | Não se aplica | 0% a 10% | 15% a 30% |
| Total estimado sem marketing | US$ 1,8 milhão a US$ 5,5 milhões | US$ 400 mil a US$ 1,9 milhão | US$ 250 mil a US$ 1 milhão |
A leitura da tabela muda conforme o objetivo. Quem pretende escalar para múltiplas marcas e jurisdições tende a recuperar o investimento do modelo próprio em dois ou três anos, desde que exista distribuição consolidada. Quem precisa validar o produto e o canal antes de comprometer capital relevante fica no white label e migra depois, com a base de clientes já testada.
Construir do zero só fecha a conta quando há um diferencial de distribuição — base de afiliados, comunidade própria ou canal de mídia já operante. Sem isso, o custo fixo alto trabalha contra o negócio desde o primeiro mês.
Os custos que ficam fora da planilha: chargeback, fraude de bônus e CAC de até US$ 900
Contestações de pagamento são o item mais subestimado do orçamento. Quando a taxa de chargeback sobe, o adquirente não apenas aumenta a taxa: ele abre revisão de conta, retém valores em garantia e pode encerrar o contrato. Uma operação que vende expectativa de ganho fácil gera, por consequência direta, mais contestação — o cliente que perde tende a acionar o emissor do cartão em vez de assumir o resultado.
Fraude de bônus e contas múltiplas corroem a margem mais rápido do que qualquer oscilação de mercado. O padrão é conhecido: o mesmo dispositivo abre várias contas, cada uma recebe um bônus de boas-vindas, e o valor é sacado por meio de titularidade diferente da que depositou. Sem verificação de identidade desde o depósito mínimo, o prejuízo é recorrente e silencioso.
Do lado da receita, o custo de aquisição de um trader ativo via afiliados fica entre US$ 300 e US$ 900. Com churn de 60% a 80% em seis meses, o CAC só se paga quando a receita gerada pelo cliente nesse período supera o valor investido para trazê-lo. É uma conta simples que muitos planos de negócio omitem — e é justamente ela que explica por que a maioria dos projetos morre na etapa de pagamentos e marketing, não na de tecnologia.
Duas práticas reduzem o impacto. A primeira é separar tesouraria de operação: uma conta dedicada exclusivamente a payouts, com gatilho de alerta quando o saldo cai a 30% do valor necessário. A segunda é começar com payout conservador e exposição majoritariamente repassada ao provedor de liquidez nos primeiros meses.
Jurisdição e licença: o que é proibido, restrito e tolerado antes de registrar a empresa
A escolha da jurisdição vem antes da escolha do nome da marca e, muitas vezes, antes do primeiro contrato com fornecedor de tecnologia. Três perguntas organizam a decisão: onde o produto pode ser ofertado legalmente, onde o dinheiro pode circular sem bloqueio e onde os sócios respondem pessoalmente em caso de litígio.
Ignorar a terceira pergunta é o erro mais caro. A licença é da pessoa jurídica, mas a responsabilidade de administradores por oferta irregular costuma alcançar as pessoas físicas que assinam os contratos e coordenam a captação de clientes. O detalhamento do modelo white label — a rota mais curta para criar minha própria corretora de opções binárias sem desenvolver motor de execução próprio — descreve as etapas contratuais e a divisão de responsabilidades entre operador e fornecedor.
Há uma diferença prática entre o que é permitido, o que é restrito a clientes profissionais e o que opera em zona cinzenta. Essa classificação muda o custo do licenciamento, o acesso a bancos e o preço da mídia paga — um projeto com licença reconhecida paga menos por processamento e por anúncio do que uma operação sem lastro regulatório.
Por que binárias estão banidas no Reino Unido, na União Europeia, no Canadá e na Austrália
A justificativa dos reguladores é semelhante em todos os casos: assimetria entre risco e retorno, estrutura de payout que embute margem elevada para o operador, curto prazo de expiração que favorece decisões impulsivas e ausência de benefício econômico claro para o investidor de varejo. A partir dessas constatações, quatro mercados fecharam a porta para o produto.
A União Europeia restringiu a oferta ao varejo por intervenção da ESMA em 2018, com regras nacionais mantendo a limitação. O Reino Unido baniu o produto pela FCA. O Canadá seguiu caminho parecido por meio da CSA, com proibição consolidada desde 2017. A Austrália fechou o cerco em 2021, com a ASIC estendendo a proibição após períodos de restrição temporária.
| Jurisdição | Situação para o cliente de varejo | Referência
|
|---|---|---|
| União Europeia | Proibida, com regras nacionais alinhadas | Intervenção da ESMA em 2018 |
| Reino Unido | Proibida | FCA |
| Canadá | Proibida | CSA, 2017 |
| Austrália | Proibida | ASIC, 2021 |
| Brasil | Sem autorização para oferta ao varejo; captação ativa sem registro tratada como irregular | CVM |
| Jurisdições offshore | Toleradas com licença local e restrições de público-alvo | Reguladores nacionais de serviços financeiros |
Na prática, isso significa que um operador licenciado offshore ainda precisa bloquear cadastros de residentes nos países proibidos. Aceitar depósito de cliente britânico ou australiano a partir de uma estrutura offshore não regulariza a operação: apenas cria exposição jurídica adicional e motiva bloqueio de domínio.
A posição da CVM e o risco concreto de atuação irregular no Brasil
A Comissão de Valores Mobiliários não autoriza a oferta de opções binárias ao varejo brasileiro. O produto não integra a lista de instrumentos com registro liberado para distribuição massiva, e a captação ativa de clientes no país sem autorização é enquadrada como atuação irregular. Não existe, hoje, caminho de licenciamento nacional para uma corretora de binárias voltada ao público geral.
As consequências práticas aparecem em três frentes. A primeira é a dificuldade de manter conta de pagamento: instituições nacionais submetidas à regulação financeira evitam processar transações ligadas a produto não autorizado. A segunda é a exposição dos administradores, que podem ser responsabilizados por oferta irregular. A terceira é operacional — bloqueio de domínios e aplicativos derruba a captação de um dia para o outro, sem aviso prévio.
Também não existe atalho societário. Abrir uma empresa offshore e operar em português, com afiliados brasileiros e suporte em horário local, é elemento considerado na análise de direcionamento da oferta. A nacionalidade da empresa não apaga o endereço do cliente.
- Não há licença nacional para oferta de binárias ao varejo.
- Estrutura offshore não blinda sócios de responsabilização por oferta direcionada ao Brasil.
- Adquirentes domésticos tendem a recusar o produto, o que empurra a operação para gateways estrangeiros e custo maior.
- Bloqueio de domínio e app é risco operacional permanente, não evento isolado.
Esse conjunto de restrições é o motivo pelo qual parte do mercado migrou para produtos que podem ser anunciados e distribuídos com registro adequado. A demanda por operações de curto prazo não desapareceu; ela foi redistribuída para instrumentos com enquadramento possível.
Licença offshore de US$ 30 mil a US$ 150 mil por ano: o que ela cobre e o que não resolve
A licença offshore típica cobre a existência legal da empresa no país emissor, exige política de prevenção à lavagem de dinheiro documentada, impõe capital mínimo e obrigações de auditoria e relatório periódico. O custo anual fica entre US$ 30 mil e US$ 150 mil, variando conforme a jurisdição, o escopo de atividades autorizadas e as exigências de capital e de presença local.
O que ela não faz: não autoriza vender para residentes de países que proibiram o produto, não garante aprovação por adquirentes e não impede que os administradores respondam em seus países de residência. Também não substitui a política interna de risco — em auditoria, o que se analisa é o documento, não a intenção.
Existe ainda o custo de manutenção que não aparece na taxa anual: contador local, agente registrado, diretor residente, renovação de alvarás e eventuais exigências de capital adicional quando o regulador revisa a categoria da licença.
Ter licença é diferente de ter licença que adquirente e banco aceitam
Adquirentes mantêm listas internas de licenças aceitas, e essas listas mudam sem aviso. Uma licença válida no papel pode ser recusada na prática por política de risco do PSP, por histórico de chargeback do segmento ou por restrição de bandeira de cartão. É por isso que a validação comercial vem antes da assinatura do contrato de licença.
O procedimento correto é submeter o projeto a pelo menos dois adquirentes e obter confirmação por escrito de que a jurisdição, o modelo de negócio e o país de residência dos sócios são aceitos. Esse passo custa algumas semanas e evita o desperdício de um orçamento inteiro de licenciamento.
A perda de uma conta de pagamento raramente é gradual. O padrão observado é de 72 horas entre o alerta e o bloqueio: a taxa de contestação sobe acima do limite contratual, o volume de reclamações aumenta, o adquirente congela a liquidação e suspende a captação. Operações sem PSP alternativo já homologado param de faturar no mesmo dia.
Do motor de execução ao saque: o que a operação precisa ter antes do primeiro depósito
Uma corretora de binárias não vende software; ela vende a promessa de pagar o resultado da operação. A infraestrutura precisa garantir três coisas ao mesmo tempo: preço correto no momento da entrada, execução no horário contratado e liberação do saque sem ruptura de caixa. Falhar em qualquer uma das três destrói a reputação mais rápido do que qualquer campanha de marketing consegue construir.
A pilha mínima inclui motor de execução, feed de preços redundante, mesa de gestão de risco, conexão com provedor de liquidez, backoffice financeiro, verificação de identidade, monitoramento antifraude e múltiplos gateways de pagamento. Nenhum desses itens é opcional, e todos precisam existir em ambiente de testes antes do primeiro depósito real.
Também é preciso definir o regime de operação: 24/5 para mercados tradicionais, com cobertura de plantão em horários de maior volatilidade. Suporte fora do horário é o principal gerador de reclamação pública e de chargeback por frustração.
Motor de execução, feed de preços redundante e latência abaixo de 100 ms
O motor de uma corretora de binárias é mais simples do que o de uma corretora de ações, mas não é trivial. Ele recebe a cotação do ativo, calcula o payout daquele vencimento, registra a entrada do cliente com timestamp e determina o resultado na expiração. A complexidade está na consistência: o preço exibido, o preço executado e o preço usado na liquidação precisam ser o mesmo, com registro auditável.
Latência acima de 100 milissegundos abre espaço para arbitragem de preço — o cliente captura a defasagem entre o feed e a execução. Em janelas de notícia econômica, essa diferença se multiplica. Por isso a arquitetura precisa de dois feeds independentes, com failover automático e registro do horário de cada cotação recebida.
Documentar tudo é parte do produto: política de risco, decisões de precificação, logs de execução e histórico de alterações de payout. Esse acervo é o que o próximo comprador analisa em due diligence e o que sustenta a defesa da empresa em caso de disputa com cliente.
A-book e B-book: quem assume o risco do payout e como a tesouraria quebra
No modelo A-book, a corretora repassa a exposição ao provedor de liquidez e ganha sobre o spread ou a comissão. O resultado do cliente não afeta diretamente o caixa da casa. No modelo B-book, a corretora absorve o outro lado da operação: quando o cliente perde, ela ganha; quando o cliente ganha, ela paga.
O B-book é mais rentável na média e muito mais perigoso na variância. Sequências de vitória dos clientes — que acontecem em qualquer distribuição estatística — podem consumir a reserva em poucos dias se o payout estiver calibrado de forma agressiva. É o tipo de erro que só aparece quando o volume cresce, e nesse momento já não há tempo de corrigir.
A relação prática é simples: o payout máximo suportável é proporcional à reserva livre dividida pela exposição simultânea em aberto. Três regras ajudam a manter a tesouraria viva:
- Reserva livre equivalente a pelo menos 30% do payout potencial máximo em aberto.
- Alerta automático quando o saldo dedicado a pagamentos cai a 30% do valor de referência.
- Exposição majoritariamente repassada ao provedor de liquidez nos primeiros meses de operação, migrando para risco próprio de forma gradual.
Começar apostando contra o cliente no lançamento é atalho conhecido para insolvência. A operação precisa de meses de dados para calibrar payout com base em comportamento real, não em estimativa de planilha.
KYC com prova de vida, AML e antifraude desde o depósito mínimo
A verificação de identidade, conhecida como KYC, precisa começar no primeiro depósito, mesmo que seja de valor baixo. O conjunto básico inclui documento oficial com prova de vida, comprovante de residência, validação de titularidade do meio de pagamento e checagem em listas restritivas. Sem isso, a operação aceita depósito de terceiro, conta laranja e identidade sintética — e a fraude aparece antes da receita.
Do lado da prevenção à lavagem de dinheiro, o padrão seguido internacionalmente vem das recomendações da FATF: identificação do cliente, monitoramento de transações atípicas, verificação de pessoa politicamente exposta, registro de operações e canal de reporte interno. Bancos e adquirentes costumam pedir evidência documental dessa política antes de liberar conta.
O monitoramento antifraude trabalha em outra camada: impressão digital do dispositivo, vínculo entre contas por IP e meio de pagamento, velocidade de cadastro, padrão de depósito e saque. Bônus de boas-vindas sem essas travas viram um passivo previsível.
Multi-PSP, 3% a 8% por transação e como se perde a conta de pagamento em 72 horas
O custo de processamento fica entre 3% e 8% por transação, e a maioria dos contratos retém uma reserva de rollback de 5% a 10% por 90 a 180 dias. Essa reserva é dinheiro do operador que fica parado — e precisa entrar no fluxo de caixa como capital imobilizado, não como receita.
Operar com um único gateway é o erro estrutural mais comum. A arquitetura correta prevê múltiplos PSPs ativos, roteamento por método de pagamento e cascata automática quando um deles recusa a transação. Homologar três adquirentes antes do lançamento custa tempo e evita a parada total.
Os métodos de pagamento têm riscos distintos, e a escolha do mix afeta diretamente a taxa de contestação.
| Método | Como funciona na prática | Risco principal
|
|---|---|---|
| Cartão de crédito | Alta conversão, liquidação rápida | Chargeback e bloqueio por bandeira |
| Transferência e PIX | Custo menor por operação | Fraude de titularidade e uso de conta de terceiros |
| Carteiras digitais | Bom para tickets baixos | Limite de valor e descredenciamento do dia para a noite |
| Criptoativos | Alcance internacional, sem banco intermediário | Volatilidade, rastreio e exigência de política AML específica |
O descredenciamento, quando acontece, segue um roteiro previsível: aumento da taxa de contestação, mudança brusca no mix de pagamentos, reclamações de clientes sem resposta e revisão de KYC pelo adquirente. Cada um desses sinais é detectável com antecedência. Um plano de contingência mínimo prevê PSP reserva já homologado, saldo de segurança fora da conta principal e comunicação pronta para migrar a base de cobrança em 48 horas.
Construir, licenciar ou comprar uma base existente: como decidir e o que validar primeiro
Existe um terceiro caminho que raramente entra na comparação: comprar uma operação já em funcionamento. Nesse caso, o que se adquire não é tecnologia, é histórico — base de clientes ativos, relacionamento com adquirentes, licença vigente e processos de compliance já testados. A avaliação de preço costuma usar múltiplo sobre receita líquida e desconta pesadamente eventuais pendências regulatórias.
A due diligence de compra precisa olhar taxa histórica de chargeback, contratos com PSPs e suas cláusulas de rescisão, situação da licença, processos trabalhistas e reclamações públicas de clientes. Uma base com boa receita e histórico de contestação alto vale menos do que o vendedor sugere, porque o custo de processamento futuro já está embutido no risco.
A decisão entre os três modelos depende menos de apetite por tecnologia e mais de distribuição. Construir faz sentido quando existe canal próprio capaz de entregar clientes abaixo do CAC de mercado. Licenciar faz sentido quando o objetivo é validar rápido. Comprar faz sentido quando há capital e pressa para entrar com base pronta.
Sete perguntas que definem o modelo antes de assinar qualquer contrato
O roteiro abaixo funciona como filtro: uma resposta negativa nas três primeiras perguntas indica que o projeto ainda não tem base para avançar, independentemente do fornecedor escolhido.
- Existe canal próprio de distribuição — comunidade, base de afiliados ou mídia já operante — capaz de entregar cliente ativo por menos de US$ 300?
- Qual jurisdição aceita o produto e é simultaneamente aceita por pelo menos dois adquirentes?
- Quanto capital pode ficar imobilizado por 18 meses sem receita relevante?
- Quem responde legalmente pelo negócio: a empresa offshore, os sócios residentes no Brasil, ou ambos?
- O modelo de risco será A-book, B-book ou misto no primeiro ano, e qual a reserva mínima para sustentar essa escolha?
- A operação precisa de licença própria ou a licença do provedor cobre integralmente o contrato, incluindo a base de clientes?
- Qual o plano de saída — venda da base, transferência de licença ou encerramento ordenado com devolução de saldos?
Respondidas as sete, o modelo deixa de ser uma questão de preferência e passa a ser consequência aritmética do capital disponível e do canal de aquisição existente.
Afiliados, churn de 60% a 80% em seis meses e o break-even que ninguém projeta
A aquisição por afiliados domina o setor porque resolve o problema de alcance sem exigir estrutura de mídia própria. O modelo funciona com duas estruturas de remuneração: CPA, com pagamento por cliente depositante, e revenue share, com divisão da receita gerada. O CPA transfere o risco de retenção ao operador; o revenue share alinha o interesse do afiliado, mas atrasa o retorno.
O problema está na matemática da retenção. Com churn de 60% a 80% em seis meses, a maior parte da base comprada desaparece antes de gerar receita suficiente para cobrir o CAC de US$ 300 a US$ 900. Um afiliado que entrega volume a CPA alto e clientes de baixa retenção produz prejuízo com aparência de crescimento — o painel mostra cadastros subindo enquanto o caixa cai.
O break-even precisa ser projetado com a estrutura fixa completa: equipe de 5 a 8 pessoas no modelo white label, licença anual, custo de processamento entre 3% e 8%, ferramentas de KYC e antifraude, suporte 24/5 e reserva de rollback. Projetos que calculam break-even apenas com custo de tecnologia erram a conta por uma margem larga, porque a aquisição de clientes é recorrente e não escala junto com a receita.
Checklist dos próximos 30 dias e o plano de saída via venda da base
O primeiro mês serve para eliminar hipóteses baratas antes de gastar capital caro. A sequência abaixo segue a ordem de risco, do mais barato de validar ao mais custoso de corrigir.
- Solicitar parecer jurídico escrito sobre o produto, a jurisdição pretendida e o país de residência dos sócios.
- Submeter o projeto a dois adquirentes e obter confirmação por escrito de aceitação da jurisdição.
- Mapear quais países serão bloqueados no cadastro, com regra técnica de geobloqueio documentada.
- Orçar três fornecedores white label com escopo idêntico para comparar setup, mensalidade e revenue share.
- Exigir do fornecedor histórico de uptime, lista de adquirentes integrados e cláusula de portabilidade da base.
- Dimensionar a reserva de payout com base na exposição máxima simultânea projetada.
- Abrir conta dedicada exclusivamente a pagamentos, separada da conta operacional.
- Definir política de KYC e antifraude antes do primeiro depósito, incluindo regra de bônus.
- Modelar o CAC máximo sustentável a partir do churn esperado e da receita média por cliente.
- Escrever o plano de contingência para bloqueio de domínio, perda de PSP e suspensão de app.
O plano de saída merece ser desenhado no início, não no fim. Compradores avaliam base ativa, licença transferível, contratos de PSP vigentes e documentação de risco organizada. Operações que mantêm política de risco escrita, logs de execução e histórico financeiro limpo negociam múltiplos melhores — e é exatamente esse conjunto que separa um ativo vendável de um projeto que só funciona nas mãos do fundador.
Para quem pretende seguir adiante, a ordem de execução importa mais do que a velocidade: validar pagamento, definir jurisdição com parecer escrito, escolher o modelo de construção e só então contratar tecnologia. O caminho inverso — começar pelo fornecedor e resolver a parte regulatória depois — é o que transforma um orçamento planejado em prejuízo difícil de reverter.
Conteúdo educacional. Este material não constitui recomendação jurídica, contábil ou de investimento, e a operação de produtos financeiros exige avaliação de profissional habilitado na jurisdição escolhida.


